
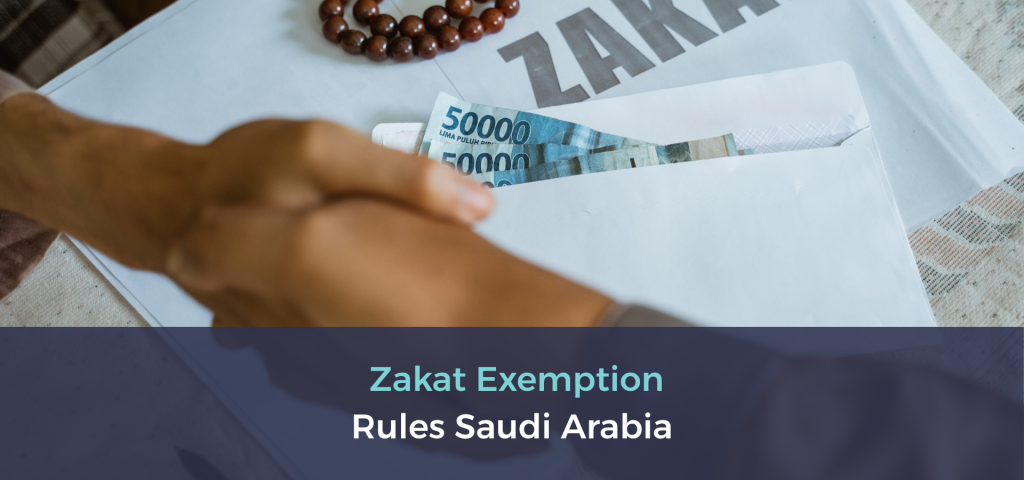
قواعد الإعفاء من الزكاة في المملكة العربية السعودية ترتبط بفئات وحالات محددة نصت عليها الأنظمة واللوائح الزكوية، ولا يعني وجود إعفاء في حالة معينة أن جميع المنشآت أو الأموال معفاة من الزكاة.
وتحدد هيئة الزكاة والضريبة والجمارك الحالات التي لا تخضع لجباية الزكاة، إلى جانب المعالجات الخاصة لبعض الأنشطة والمنشآت.
وتُعد اللائحة التنفيذية لجباية الزكاة الصادرة عام 1445هـ المرجع التنظيمي الأساسي للسنوات المالية التي تبدأ من 1 يناير 2024م وما بعده.
وخلال مقالنا اليوم نستعرض معكم كل ما تريدون معرفته حول قواعد الإعفاء من الزكاة في المملكة العربية السعودية بالإضافة إلى الإجابة عن الأسئلة الشائعة ذات الصلة.
قواعد الإعفاء من الزكاة في المملكة العربية السعودية
تتضمن قواعد الإعفاء من الزكاة في المملكة العربية السعودية حالات محددة لعدم الخضوع لجباية الزكاة، ومن أبرزها بعض المكلفين المملوكين للوقف، والجمعيات والمؤسسات الأهلية والوحدات التدريبية، وفق الشروط والضوابط المنصوص عليها في اللوائح والقواعد ذات الصلة.
ولا يُعد عدم خضوع جهة معينة لجباية الزكاة إعفاءً عامًا ينطبق تلقائيًا على أي منشأة تحمل صفة مشابهة؛ إذ يجب التحقق من استيفاء الشروط النظامية وتقديم الطلب والمستندات المطلوبة عند اشتراط ذلك.
من الفئات التي يمكن ألا تخضع لجباية الزكاة؟
أوضحت هيئة الزكاة والضريبة والجمارك وجود عدد من الحالات التي يمكن أن لا تخضع فيها بعض الجهات لجباية الزكاة وفق القواعد المنظمة، ومن أبرزها:
- المكلف المملوك لوقف: توجد قواعد خاصة بعدم خضوع المكلف المملوك لوقف لجباية الزكاة وفق الشروط المحددة.
- الجمعيات والمؤسسات الأهلية: تتضمن الأنظمة قواعد خاصة بعدم خضوع بعض الجمعيات والمؤسسات الأهلية لجباية الزكاة.
- الوحدات التدريبية: توجد أحكام خاصة بعدم الخضوع لبعض الوحدات التدريبية وفق الضوابط المحددة.
- حالات أخرى خاصة: قد تتضمن اللائحة أحكامًا ومعالجات خاصة لبعض الأنشطة أو الهياكل القانونية، ولذلك يجب الرجوع إلى القواعد التي تنطبق على كل حالة.
عدم خضوع المكلف المملوك لوقف للزكاة
تتضمن اللائحة التنفيذية لجباية الزكاة قواعد خاصة بالمكلف المملوك لوقف، وتحدد الضوابط التي يجب توافرها حتى تنطبق معاملة عدم الخضوع.
ومن المهم هنا التمييز بين الوقف بوصفه كيانًا أو مالًا موقوفًا وبين المنشأة التي قد تكون مملوكة لوقف
فالمعاملة الزكوية تعتمد على الهيكل القانوني والملكية والشروط المحددة في القواعد، ولا يكفي مجرد وجود علاقة بين المنشأة والوقف
وقد خصصت الهيئة ورشًا توعوية مستقلة لشرح أنواع المستثنين وإجراءات تقديم طلب عدم الخضوع.
إعفاء الجمعيات والمؤسسات الأهلية من الزكاة
تتضمن قواعد جباية الزكاة أحكامًا خاصة بعدم خضوع الجمعيات والمؤسسات الأهلية لجباية الزكاة، وفق المتطلبات النظامية.
ويعني ذلك أن الجمعية أو المؤسسة الأهلية لا ينبغي أن تفترض عدم خضوعها تلقائيًا لمجرد حصولها على هذه الصفة، بل يجب التأكد من استيفاء الشروط والضوابط المحددة وتطبيق الإجراءات المطلوبة لدى هيئة الزكاة والضريبة والجمارك.
عدم خضوع الوحدات التدريبية للزكاة
تشمل القواعد الزكوية أيضًا أحكامًا خاصة ببعض الوحدات التدريبية، حيث يمكن أن ينطبق عليها عدم الخضوع وفق الشروط التي تحددها القواعد المنظمة.
لذلك يجب التحقق من طبيعة الوحدة التدريبية وترخيصها وهيكلها القانوني ونطاق نشاطها قبل اعتبارها من الفئات غير الخاضعة لجباية الزكاة.
هل الأصول الثابتة معفاة من الزكاة؟
من الأخطاء الشائعة اعتبار جميع أصول المنشأة معفاة من الزكاة بصورة مطلقة.
والصحيح أن المعالجة الزكوية للأصول تعتمد على طبيعتها واستخدامها والغرض منها والقواعد المنظمة للوعاء الزكوي.
وتتضمن اللائحة التنفيذية معالجات محددة للعناصر التي يجوز حسمها من الوعاء الزكوي، ولذلك يجب عدم اعتبار أي أصل غير خاضع للزكاة دون التحقق من شروط الحسم والمعالجة المطبقة عليه.
الفرق بين الإعفاء من الزكاة وحسم بعض الأصول من الوعاء
هناك فرق مهم بين عدم خضوع المكلف لجباية الزكاة وبين حسم عنصر معين عند حساب الوعاء الزكوي.
فعدم الخضوع يعني أن المكلف نفسه يقع ضمن فئة أو حالة لا تجبى منها الزكاة وفق القواعد المحددة، بينما حسم أصل أو عنصر من الوعاء يعني أن المكلف خاضع للزكاة، لكن هذا العنصر لا يدخل في الوعاء وفق شروط ومعالجة محددة
لذلك لا يصح استخدام مصطلح "الإعفاء من الزكاة" لوصف كل عنصر لا يدخل في الوعاء الزكوي.
شروط الاستفادة من عدم الخضوع للزكاة
تختلف الشروط بحسب الفئة أو الحالة، لكن بصورة عامة يجب على المنشأة أو الجهة التأكد من:
- انطباق الصفة النظامية المطلوبة عليها.
- استيفاء شروط عدم الخضوع الواردة في القواعد.
- وجود المستندات التي تثبت استيفاء الشروط.
- تقديم طلب عدم الخضوع عندما تتطلب القواعد ذلك.
- الالتزام بالإجراءات والمواعيد المحددة من هيئة الزكاة والضريبة والجمارك.
وتوضح الهيئة أن إجراءات طلب عدم الخضوع تختلف بحسب الحالة، وقد خصصت لذلك أحكامًا ضمن اللائحة والقواعد ذات الصلة.
اللائحة التنفيذية لجباية الزكاة 1445هـ
صدرت اللائحة التنفيذية لجباية الزكاة بقرار وزير المالية رقم 1007 بتاريخ 19 شعبان 1445هـ، وحلت محل اللائحة السابقة والقرارات والتعليمات التي تتعارض معها،
ويسري تطبيقها على السنوات المالية التي تبدأ في 1 يناير 2024م وما بعده وفق الضوابط المحددة.
وتتكون اللائحة من 128 مادة، وتتناول قواعد جباية الزكاة والمعالجات الخاصة بعدد من الأنشطة والحالات، إضافة إلى حقوق المكلف والتزاماته وإجراءات الإقرار والربط والاعتراض.
هل الإعفاء من الزكاة يعني عدم تقديم الإقرار؟
ليس بالضرورة. فعدم الخضوع لجباية الزكاة أو الاستفادة من معاملة معينة لا يعني تلقائيًا إلغاء جميع الالتزامات الإجرائية،
إذ يجب الرجوع إلى القواعد التي تنطبق على الحالة لمعرفة متطلبات التسجيل والإقرار وإثبات عدم الخضوع.
ولهذا من المهم عدم الخلط بين عدم استحقاق الزكاة وبين عدم وجود أي التزام بتقديم مستندات أو إقرارات أو طلبات للهيئة.
أهمية التحقق من قواعد الإعفاء الزكوي
تساعد معرفة القواعد النظامية على تجنب تطبيق الإعفاء بصورة غير صحيحة، خصوصًا أن عدم الخضوع يرتبط بشروط وإجراءات تختلف من حالة إلى أخرى.
كما أن الاعتماد على القوائم المالية وحدها لا يكفي دائمًا لتحديد المعاملة الزكوية، إذ قد تتطلب بعض الحالات مستندات قانونية أو تنظيمية لإثبات الصفة التي تمنح عدم الخضوع.
خدمات الزكاة للشركات السعودية من CLA
تقدم CLA خدمات متخصصة تساعد الشركات على فهم التزاماتها الزكوية، وإعداد الحسابات والإقرارات وفق الأنظمة السعودية، بما يضمن دقة الاحتساب ويعزز الامتثال.
الأسئلة الشائعة حول قواعد الإعفاء من الزكاة في المملكة العربية السعودية
هل توجد منشآت معفاة من الزكاة في السعودية؟
نعم، توجد حالات وفئات محددة يمكن ألا تخضع لجباية الزكاة وفق القواعد النظامية، ومنها بعض الجمعيات والمؤسسات الأهلية والوحدات التدريبية والمكلفين المملوكين لأوقاف، بشرط استيفاء الضوابط المحددة لكل حالة.
هل الجمعيات الخيرية معفاة من الزكاة؟
تتضمن القواعد أحكامًا لعدم خضوع بعض الجمعيات والمؤسسات الأهلية لجباية الزكاة، لكن الاستفادة من هذه المعاملة ترتبط باستيفاء الشروط والضوابط النظامية، ولا تعتمد على صفة الجمعية وحدها.
هل المنشأة المملوكة لوقف لا تخضع للزكاة؟
توجد قواعد خاصة بعدم خضوع المكلف المملوك لوقف، ويجب استيفاء الشروط المحددة وتطبيق الإجراءات اللازمة للاستفادة من هذه المعاملة.
هل الأصول الثابتة معفاة من الزكاة؟
لا يمكن القول إن جميع الأصول الثابتة معفاة بصورة مطلقة؛ إذ تحدد اللائحة العناصر التي يمكن حسمها من الوعاء الزكوي وشروط ذلك، بحسب طبيعة الأصل واستخدامه والمعالجة النظامية المطبقة.
هل عدم الخضوع للزكاة يعني عدم تقديم الإقرار؟
ليس بالضرورة، إذ تختلف الالتزامات الإجرائية بحسب الحالة والقواعد المنظمة لها. لذلك ينبغي التحقق من متطلبات الهيئة حتى عند الاستفادة من عدم الخضوع.
إلى هنا انتهينا من توضيح كافة المعلومات حول قواعد الإعفاء من الزكاة في المملكة العربية السعودية وبإمكانكم التواصل معنا في CLA للحصول على باقة من خدماتنا.
اقرأ ايضًا : الفرق بين الزكاة وضريبة الدخل على الشركات